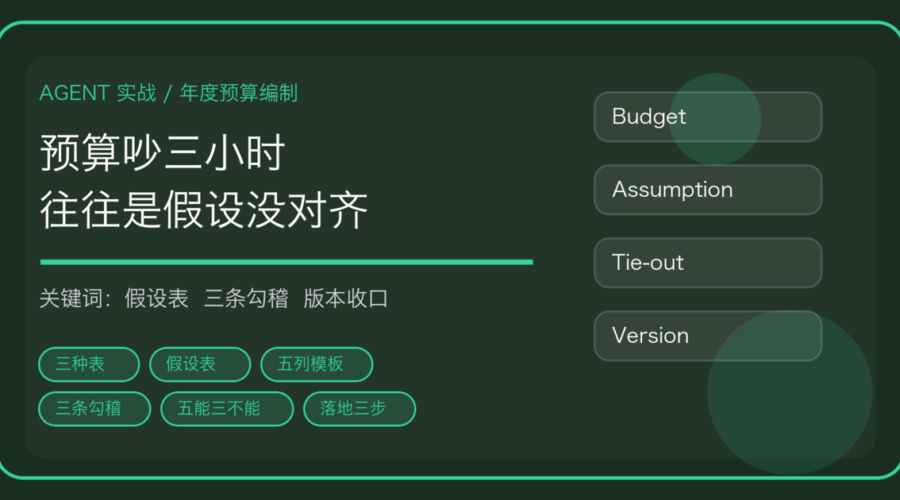
十一月一到,财务群就开始热闹:明年预算表发下去,各部门报上来的数字要么是”去年加 10%”,要么直接把今年的数抄一遍改个抬头,再附一句”业务变化不大”。预算编制这件事,难从来不在于加减乘除,难在三个地方——假设对不齐、口径对不上、版本收不拢。
这篇讲的是把这套活交给 AI Agent 之后,具体要落成哪些东西。不是”让 AI 帮你写预算说明”,那是最没用的一层;真正省时间的是把假设、模板、勾稽、版本这四样做成机器能校验的结构,人只负责拍板和解释差异。
先分清三种表,别混成一个巨型 Excel
很多公司的预算文件是一个三百行的 Excel,收入、成本、人员、投资、现金流全塞在一起,每个部门复制一份。这种结构最后一定崩,因为预算其实是三种不同的表,回答三个不同的问题。
经营预算回答”明年靠什么赚钱”:收入按产品线、客户、区域拆,成本按变动和固定拆,费用按部门和科目拆。它的每一个格子都应该能被一个业务动因解释,比如销量乘单价、工时乘费率。资本预算回答”明年要投什么”:设备、产线、系统、门店,每一项要写清投入金额、分期、达产时间、回收期,因为它的钱是一次性出去的,收益是往后几年回来的。财务预算回答”账上够不够”:利润表、资产负债表、现金流量表,它不产生新的假设,只把前两张表翻译成会计语言。
顺序也不能乱:先经营、再资本、最后财务。反过来的公司通常有一个共同症状——现金流是硬凑出来的,资产负债表靠”其他”科目平掉。
还有一组东西要分清:年度预算、滚动预测、月度实际,这三者回答的问题完全不同。年度预算是承诺,一年定一次,改要审批;滚动预测是最新判断,每月或每季往后滚十二个月,鼓励改;月度实际是事实,不能改。把它们塞进同一张表,最常见的后果是拿实际数去改预算,改到年底”完成率 100%”,但业务早就跑偏了。
假设表是唯一入口,别的表都从它长出来
预算编得乱,根子几乎都在假设散落。销量在销售总监的脑子里,单价在报价单里,原料价在采购的微信里,汇率在财务的备忘里,人效在 HR 的表里。每个部门用自己的版本,最后合并时差出几十个点,开会吵三小时也吵不出结果。
正确的做法是先做一张假设表,六类就够:市场类(销量、市占、价格)、成本类(原料价、能耗、外协单价)、人力类(编制人数、平均薪酬、社保公积金比例)、费用类(差旅标准、推广费率、租金)、资金类(利率、汇率、账期)、政策类(税率、补贴、计提比例)。
这张表的每一行必须四列齐全:数值、来源、责任人、生效日期。来源写不出处,这个假设就是拍脑袋,要标出来单独讨论;责任人写不出人,改的时候没人认账;没有生效日期,版本比对时说不清哪一版用了什么。这四列看起来像形式主义,实际是把”预算争论”从情绪拉回证据的唯一办法。
假设一改,所有下游自动重算——这是把它做成表而不是文档的最大价值。人工维护的预算模型里,改一个销量要手工追十几个格子,改两次就没人敢动了。
部门上报模板只留五列
部门填报是预算编制里最容易失控的一环。发下去的模板越”完整”,收回来越烂:三十列的表,填了八列,剩下的写”详见附件”,附件是另一张四十列的表。
经验是模板只留五列:科目、动因量与单价、计算口径、变动说明、上年实际。动因量和单价必须分开写,因为这两者的可信度完全不同——”明年差旅 80 万”没法审,”出差 400 人次、人均 2000 元”可以审;”人工成本 1200 万”没法审,”编制 95 人、人均 12.6 万”可以审。
上年实际这一列不是为了对比,是为了逼出解释。凡是增幅超过阈值的行,必须写变动说明,写不出来的退回。这个规则一立,能砍掉一大半”加 10%”的随手填。
口径这一列经常被忽略,但它决定了后面能不能合并。同样是”销售收入”,含税还是不含税、含不含运费、内部交易抵不抵、返利是冲收入还是记费用,四个选择能差出两位数百分比。口径不统一,合并报表就是在做拼图游戏。
三条勾稽必须自动跑
预算表最常见的事故不是数字算错,是表内自相矛盾:收入涨 30%,应收账款只涨 5%;产量涨 20%,直接人工只涨 3%;人员增加 40 人,办公费和社保纹丝不动。这些矛盾人眼扫不出来,尤其当表有几百行的时候。
所以必须有机器校验,三条主线足够覆盖八成问题:
第一条,收入—应收—现金。收入乘账期结构应该推得出期末应收,应收的变化应该体现在经营现金流里。差额出现时先看三件事:账期假设是不是被悄悄改短了、有没有大客户现款特批、票据和保理有没有算进去。
第二条,成本—存货—应付。产量、单位成本、期末库存天数三者决定存货余额,存货变化和采购付款决定应付和现金流出。这里最常错的是产能利用率和库存天数同时乐观——两个都往上走,存货却不动。
第三条,人数—人工成本—现金。编制人数乘人均薪酬不等于人工成本,还要加社保公积金、奖金计提、离职补偿。这一条错得最普遍,因为 HR 给的编制表和财务的薪酬表口径不一致:一个含劳务派遣,一个不含。
差额处理分三档:小于千分之五算正常波动,记录不管;千分之五到百分之三要写说明,随版本留档;超过百分之三必须回退到假设层找原因,不允许在下游”调平”。这条纪律比任何工具都重要——一旦允许在下游调平,预算就变成了一张自证正确的表。
版本、基线、差异说明
预算从九月编到十二月,中间至少五六个版本,如果没有版本纪律,最后谁也说不清”这个数是谁改的、为什么改”。
做法很朴素:V0 基线固定为”上年实际 + 已知确定变化”(已签合同、已定调薪、已批投资),这一版不许掺预期;之后每一版只允许改假设和少数科目,每次改动留三条记录——改了哪个假设、从多少改到多少、依据是什么。审批只管”能不能改”,不管”改成多少”,因为改多少是业务判断,能不能改是权限问题。
差异说明要分层看:价、量、结构。收入差 500 万,是价格降了、销量少了、还是产品结构从高毛利换成了低毛利?这三者的应对完全不同——降价要谈策略,减量要看市场,结构变化要查产品组合。混在一起说”收入不及预期”,等于什么都没说。这块和我们之前写月结关账前检查里的差异分析是同一套逻辑,只是预算阶段是往前推,月结阶段是往回对。
Agent 五能三不能:省哪五段活,哪三件必须人拍
把这套结构建好之后,Agent 的位置就很清楚了。
能做的五件:一是把各部门交上来的 Excel、邮件、甚至截图里的数字抽成结构化行,按五列模板归位;二是拿假设计算全表,假设一改整表重算,几秒钟出结果;三是跑那三条勾稽,把差额按档位分好类并列出可能原因;四是做版本 diff,输出”这版比上版改了 37 个格子,集中在华东区和原材料成本”;五是生成差异说明的初稿,把价量结构拆开摆好,等人补判断。
不能做的三件:一是不替业务定假设,销量能不能涨 20% 是销售负责人签字的事,Agent 只能提示”这个数和过去三年实际偏离两个标准差”;二是不替财务做会计判断,收入确认时点、减值计提比例这些要人拍;三是不对外发布预算,预算表一旦外流就是重大信息泄露,这块权限必须收死,参考Agent 权限管理里的最小权限做法。
还有一个具体的坑:预算表里有大量合并单元格、隐藏列、跨表引用,Agent 直接读会读出一堆空值。稳妥做法是先让 Agent 只读”数据区”,也就是从第几行第几列开始、每列什么含义,用一份结构说明锁定,别指望它猜。这块和报销初审里处理票据的思路一样,先把非结构化磨平,再谈判断。
落地三步
第一步,只做假设表和三条勾稽。不要一上来就自动化全流程。拿去年已经定稿的预算表,重新抽出假设表,跑三条勾稽,看能不能复现当年的争议点。跑通了说明结构对了,跑不通说明口径本来就不统一,得先治口径。
第二步,把部门模板和填报流程换掉。五列模板发下去,配一条硬规则:增幅超阈值必须有说明,没有就退。第一年会挨骂,第二年就顺了。
第三步,接上版本管理和差异说明。到这一步 Agent 才开始真正省时间——它把重复劳动(对数、找差、写初稿)接走,人只处理”为什么”和”怎么办”。
每一步之间至少隔一个预算周期。想在一个月内全做完的,通常结果是三样都做了一半。
适合谁,不适合谁
适合:多产品线或多区域、部门超过十个、每年预算要编两个月以上的公司;已经有一版还算规范的科目表和口径说明的团队;财务里有一个人愿意当”结构owner”的。
不太适合:业务只有一条线、老板一个人就能拍完全部数字的小公司,做这套的收益不如直接做一张现金流预测;科目体系一年改三次的,先把科目定下来;还有就是指望 Agent 直接”生成一份明年预算”的——它生成的东西一定好看,但每个数字都站不住,拿去开会只会被打回来。
预算的本质是把明年的赌注写成可核对的数字。Agent 能让这张表更快、更一致、更容易追溯,但它没法替你决定赌哪一边。这部分还是得人来。相关成本口径的算法可以看成本怎么算怎么省,费用侧的标准校验可以看差旅申请与费用预审,两篇和本篇是上下游关系:一个管编制,两个管执行。