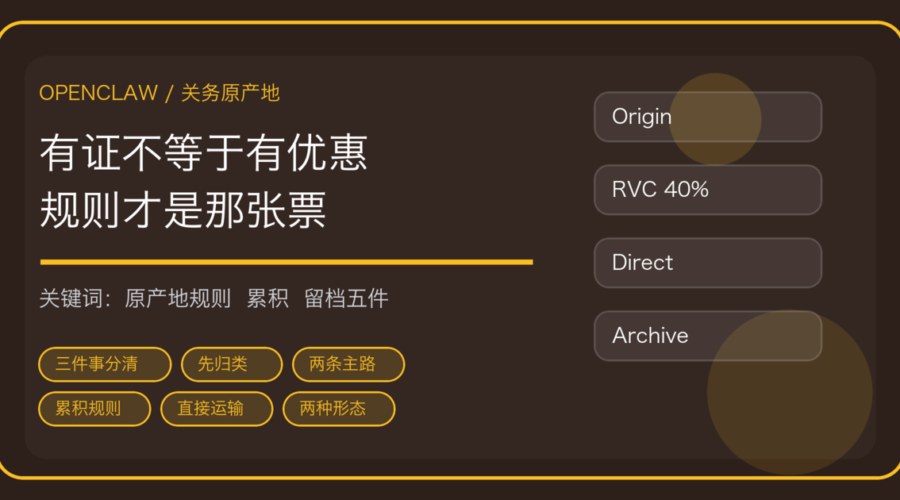
做外贸的人常有一种错觉:原产地证是货代顺手给的一张纸,有了它就能少交税。真到被海关查验、被追征的时候才发现,那张纸只证明「我声明过」,不证明「它真的是原产」。优惠税率能不能拿到,取决于三件事有没有对上:归类、原产地规则、单证链条。
这条线本站已经写过两篇,分工先说清:进出口报关单证核对管的是「同一票货的六种单证横向咬不咬得上」,加工贸易手册与单耗核销管的是「一本保税账册跨年纵向平不平」。本篇管的是第三段:这一票货到底适用哪条原产地规则、够不够格享受协定税率、证怎么开、证后面要留什么。三篇合起来才是完整的关务闭环:单票对单票、账册对账册、规则对规则。
先分清三件事:证书、规则、税率
- 原产地证是证明文件。它本身不创造优惠,只是把「我判定它原产」这个结论写成官方可查的形式。
- 原产地规则是判定方法。协定文本里的具体规则(PSR 清单、区域价值成分、税则归类改变)决定你这票货算不算原产。
- 优惠税率是结果。只有同时满足「原产 + 有证 + 直接运输 + 在有效期内申报」,才落到协定税率上。少一条,回到最惠国税率甚至普通税率。
把这三件事混成一件,最常见的后果是:证书开出来了,税率却享受不到,或者享受了几年后被追溯追征。
顺序不能反:先归类,再判原产地
原产地规则是按税则号列挂的,归类错了,后面全错。所以流程固定:先确定商品编码(至少到 6 位,业务上要到 8-10 位),再去查这个编码在本协定下的特定原产地规则。
很多团队反过来做:先问货代「这货能不能开 FORM E」,货代说能,再倒推归类。这种做法的风险是归类被改时,原产地判定要重做,证书也得重开,而货可能已经在路上了。
Agent 在这里能帮的,不是替你定归类,而是把「归类依据」和「规则版本」固定在一条记录上:编码、归类理由、参考的归类决定或预裁定编号、生效日期。以后被问起,能一条条翻出来。归类结论本身,仍然只能由有资质的人或预裁定程序给。
两条主路:归类改变与区域价值成分
协定里的具体规则花样很多,但判定路径基本是两条,加上一个「清单优先」的前提。
- 清单优先:如果该编码在协定附件(产品特定规则清单)里被单独列了规则,就按清单来,不要自己套通用公式。这一条最容易被忽略。
- 税则归类改变(CTC):投入的非原产材料,经过加工后税则号列发生了规定级别的改变(章改变 CC、品目改变 CTH、子目改变 CTSH)。核心是「变了没变」,不看增值多少。
- 区域价值成分(RVC):按增值比例判定,常见门槛是 40%。算法有两种口径(扣减法/累加法),分子分母怎么取、哪些费用能计入、哪些要剔除,协定文本和海关规定里写得很细——这里不抄条文,只提醒一句:分母算错比分子算错更常见。
实操里容易翻车的是「看似加工了,其实只做了微小加工」:分装、贴标、简单混合、去锈、简单切割。这类操作通常不足以赋予原产资格,哪怕账面上增值很高。
累积规则:材料来自哪,决定够不够格
累积是协定优惠里最值钱、也最容易被浪费的一条。简单说:从协定其他成员方采购的、本身具备原产资格的材料,可以视为本方的原产材料计入。
这意味着两件事:一是采购来源结构会直接影响能否达标,同样的产品,从协定内采购原料可能刚好过 40%,从协定外采购就不到;二是「材料本身是否具备原产资格」要有证据——对方的原产地证明、发票、供应商声明,缺一环,累积就用不上。
所以 Agent 在这里做的是来源结构测算:给定 BOM 和材料来源,算 RVC 落在哪一档、距离门槛差几个点、把哪几个零件换来源能过线。这种「假设推演」人做要半天,机器做是几秒钟,而且可以一次给三个方案。但结论只能当采购谈判的输入,不能当申报依据。
直接运输:转一次港,优惠可能就没了
货物必须从出口成员直接运至进口成员。经第三方中转不是绝对不行,但要能证明:在中转地只做了装卸、仓储、拆分等物流必需操作,没有进入贸易或消费环节,且能提供中转地的证明文件(未再加工证明等)。
这条在实际业务里翻车率很高,因为问题往往出在货代身上:为了拼箱走了第三地、在中转港拆并柜,单证上却没有对应证明。等到进口方海关问「怎么证明它没在中转地被加工过」,才发现没留。
能做的防护很朴素:订舱时就把「是否需要中转、中转地、是否拆并柜」记进订单,中转的默认要求出具未再加工证明,并把这份文件列入单证清单——和 报关单证核对 的十项必核放在同一张表上。
证书与声明:两种形态,留档五件
现在能证明原产的形式不止一种:传统的官方原产地证书、经核准出口商出具的原产地声明,以及某些协定下的背对背证明(中间方转开)。形态不同,责任不同——声明模式下,判定责任基本落在出口企业自己身上,开错了不是「代理填错」,是申报不实。
不管哪种形态,一票货要留的东西是五件,缺一件就等于没有证据链:
- 商业发票与装箱单(品名、规格、数量、金额要能对上)
- 运输单证(提单/运单,含中转信息)
- 原产地证明或声明(含编号、签发日期、有效期)
- 成本明细或 BOM 与来源证明(支撑 RVC 或累积的原始数据)
- 归类依据(编码、理由、预裁定或既往判定)
这五件建议按「一票一档」归档,命名带发票号和日期,链 文档归档与借阅管理 里的编号规则可以直接复用。证据包 的思路在这里同样适用:不要只留最后那张证书,要留能倒推回结论的全过程。
Agent 能做五件,不能做三件
能做的:
- 按编码查协定规则,输出「适用哪条规则、门槛多少、清单是否单列」,并标注规则来源与版本。
- 做 RVC 测算与来源结构推演,给出「差几个点、换哪个零件能过线」的方案对比。
- 按票做单证齐套性校验:五件缺哪件、日期是否早于装运、证书号是否重复使用。
- 把「中转/拆并柜」这类隐性风险做成下单时的必填项,并在到货前提醒补证明。
- 建一张「已享受优惠 vs 被追征」的复盘表,按编码和供应商归集,找出反复出问题的地方。
不能做的:
- 不下归类结论,不出具或代签任何原产地证明。
- 不承诺税率。能不能享受,最终以进口方海关认定为准,Agent 的结论只能写「按现有资料判断符合/存疑」。
- 不碰单一窗口、电子口岸的申报账号。凭证边界见 失败升级规则 的同一套思路:能自动的自动,不能自动的停下来等人。
五个坑
- 把某一种证书当万能钥匙。不同协定、不同商品,规则不同,证书不能混用。
- RVC 分母口径混着用,同一个产品两个部门算出两个数,谁也不知道哪个对。
- 忽略微小加工限制,以为「加工过就是原产」。
- 证书签发日期晚于装运日期。补开证书是常见操作,但能不能被接受要看具体规定,别默认可以。
- 只算税差不算合规成本。为了 3 个点的关税优惠,多花 5 个点的单证与人力成本,账要算全。
适合谁,落地三步
适合:有稳定出口、涉及两个以上协定、SKU 在 50 个以上的团队;或者被追征过一次、想把这件事系统化管起来的团队。如果一年只出几票、全走一种证书,用表格管就够了,不必上系统。
落地三步:第一步,把近 12 个月享受过优惠的票全部倒出来,按「编码 + 协定」归集,看哪几个组合贡献了八成税差——先管这几个。第二步,把这几组的规则、门槛、留档清单写成一页配置,让 Agent 按票校验齐套性,只报缺件不报结论。第三步,跑顺之后再上 RVC 测算与来源推演,用算出来的「差几个点」去和供应商谈采购结构,这一步的收益通常比省下的关税更直接。
原产地这件事的本质不是填表,是用规则倒推采购与工艺。想明白这一点,Agent 才有了真正的用武之地。